
Wood Mackenzie : les batteries coûtent moins cher que les turbines à gaz de pointe dans les 43 marchés. En Europe, elles ont renchéri
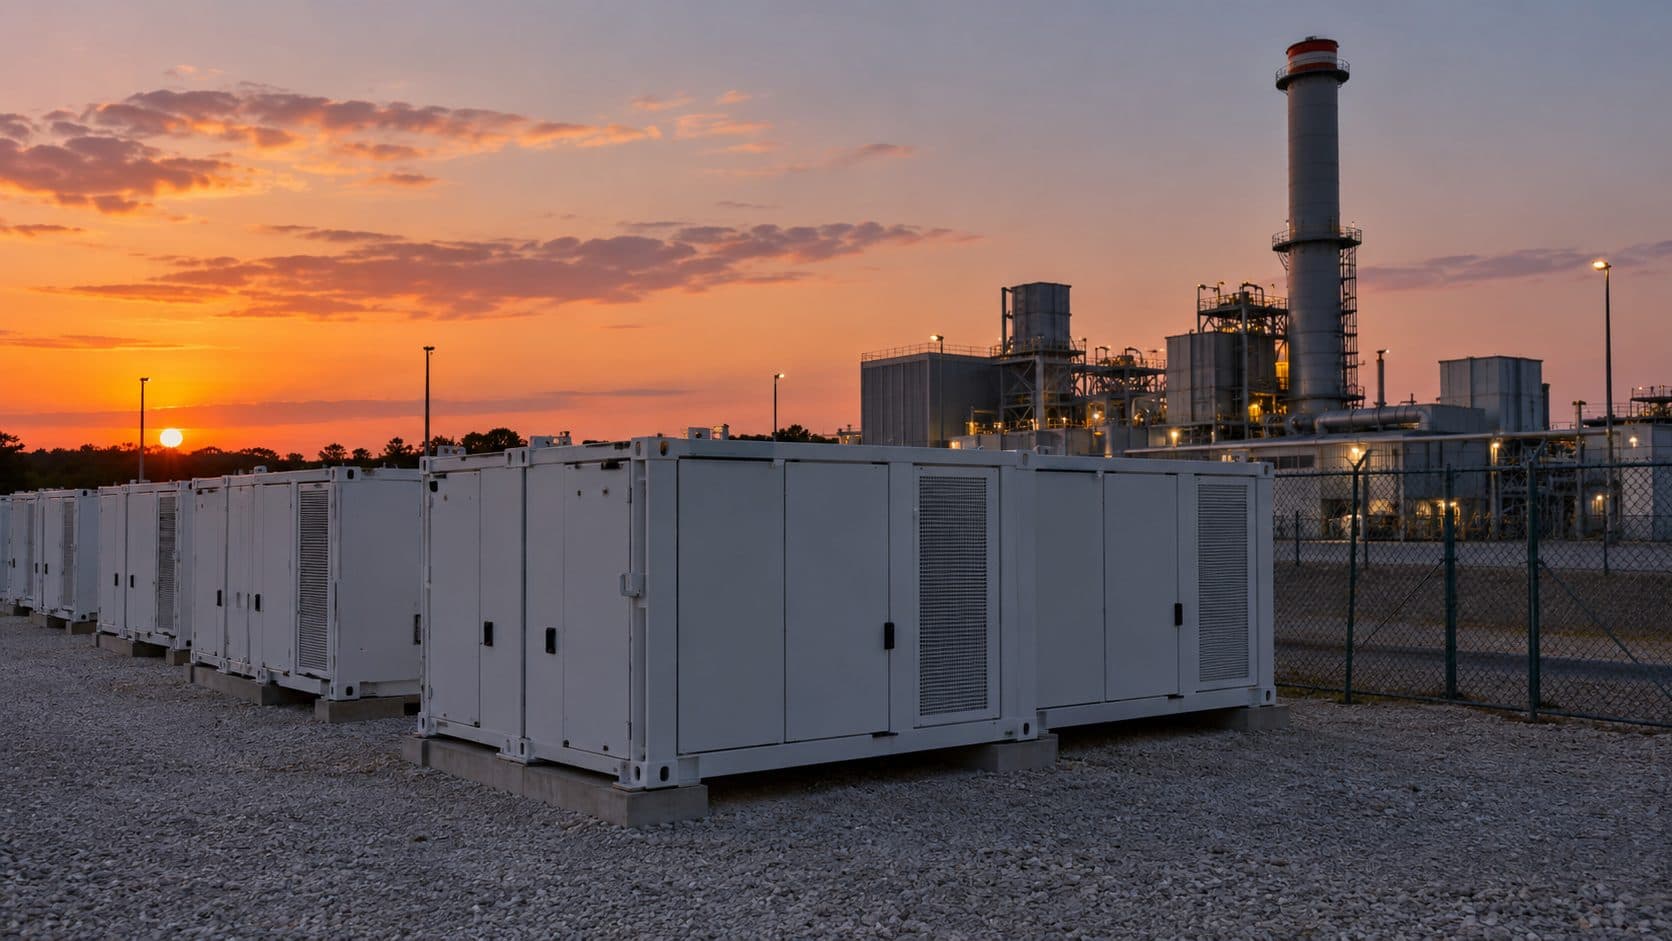
Le 8 octobre, Wood Mackenzie a publié la synthèse de ses derniers rapports mondiaux sur le coût actualisé de l'électricité (LCOE). Le titre : le stockage par batteries de quatre heures coûte désormais moins cher que les turbines à gaz à cycle ouvert dans les 43 marchés où les deux technologies ont été modélisées. Dans la même publication, le solaire avec trackers à axe unique est la technologie neuve la moins chère dans 43 des 48 marchés modélisés, l'éolien terrestre arrivant en tête dans les cinq autres.
« Ce basculement économique est décisif et il s'élargit », a déclaré Ahmed Jameel Abdullah, analyste principal chez Wood Mackenzie. « Les pénuries de turbines à gaz et la volatilité croissante des combustibles font monter le coût de la production de pointe, tandis que l'essor de la fabrication de batteries continue de faire baisser le coût du stockage. »
Je ne construis pas de centrales électriques. Je suis CTO d'un produit LegalTech bâti sur Claude, et je livre des applications iOS à côté. Tout ce que je vends tourne sur de la puissance de calcul alimentée par quelqu'un d'autre. En juillet, Wood Mackenzie écrivait que la plus grande contrainte pesant sur l'infrastructure d'IA « n'est plus la demande de puissance de calcul », mais « l'accès à une électricité fiable ». Le 4 octobre, j'ai écrit sur qui paie les câbles quand un data center arrive. Voici l'autre moitié de la facture : ce que coûte la couverture de la pointe, et la vitesse à laquelle cette capacité peut être construite.
J'ai donc lu au-delà du titre. Voici ce que dit la publication, ce qu'elle ne dit pas, et ce que je vérifierais.
Ce qu'est une centrale de pointe, et pourquoi une batterie peut la remplacer
Une centrale de pointe au gaz est une turbine à cycle ouvert conçue pour ne tourner que lorsque la demande explose. Elle reste à l'arrêt la plupart de l'année. L'étude de coûts 2026 de Lazard, publiée en juillet, modélise une nouvelle centrale de pointe américaine avec un facteur de charge de 10 à 15 %, c'est-à-dire qu'au mieux elle produit 15 % de ce qu'elle pourrait produire en tournant toute l'année. C'est pour cela que son coût par mégawattheure est élevé : ses coûts fixes sont répartis sur très peu d'heures de production.
Une batterie de quatre heures fait le même travail autrement. Elle se charge quand l'électricité est bon marché et se décharge à pleine puissance pendant quatre heures. Lazard modélise un cycle par jour, 350 jours par an. Pour une pointe du soir, c'est suffisant. Pour une semaine froide et sans vent, ça ne l'est pas, et rien dans le titre de Wood Mackenzie ne prétend le contraire. Quatre heures, c'est quatre heures.
Les chiffres de la publication
La publication donne quelques chiffres régionaux, tous modélisés :
- Moyen-Orient et Afrique : solaire à grande échelle à 37 $ par MWh. Stockage de quatre heures à 120 $ par MWh en 2026, avec une baisse prévue de 33 % pour atteindre 80 $ en 2035. Dans cette région, le stockage remplace désormais les turbines à gaz à cycle ouvert sur le coût « sur tous les marchés gaziers ».
- Asie-Pacifique : la référence chinoise du stockage à l'échelle du réseau est inférieure de plus de 55 % à la moyenne du reste de la région, à 134 $ par MWh. Mon calcul : cela place la Chine sous les 60 $ environ. L'offre chinoise compétitive devrait faire descendre le reste de la région à 92 $ d'ici 2036, le Japon, l'Australie et les Philippines restant à un niveau plus élevé à cause des droits d'importation, des coûts d'installation et des politiques de fabrication nationales.
- Le solaire en Arabie saoudite et aux Émirats arabes unis est en passe de passer sous les 20 $ par MWh d'ici 2033.
Ce que le titre omet
Deux passages du corps de la même publication, et une absence, ont changé ma lecture du titre.
D'abord, en Europe, les batteries ont renchéri. Le capex clé en main du stockage par batteries a augmenté d'environ 2 %, « la première hausse en trois ans », les prix des cellules ayant rebondi d'environ 10 % depuis leur point bas de 2025 sous l'effet d'une demande plus forte et de prix du lithium plus élevés. Wood Mackenzie prévoit une baisse de 12 % d'ici 2031, puis un rythme plus lent quand les prix du lithium doubleront à peu près en 2029. Le capex du solaire à inclinaison fixe en Europe a augmenté de 14 % en 2026 à cause de modules plus chers. Les batteries sont la gagnante du titre, et en Europe leur capex a monté dans cette mise à jour. La comparaison ne porte donc pas que sur les batteries. L'autre côté a bougé aussi, ce que dit la citation de l'analyste sur les pénuries de turbines et le combustible.
Ensuite, en Amérique du Nord, le solaire renchérit, et plus vite pour les petits acheteurs. Les prix des modules à grande échelle devraient augmenter d'environ 5 % par an jusqu'en 2030 sous l'effet des tarifs, des droits de douane et des nouvelles restrictions d'importation de la Section 232. Les projets résidentiels et commerciaux font face à des hausses de prix des modules de 6 % en 2027, puis de 14 % supplémentaires en 2028. Les crédits d'impôt donnent encore un avantage au stockage. Et l'investissement dans la capacité de production au gaz « entre dans un cycle de déficit d'offre jusqu'à la fin des années 2030, tiré par la croissance de la charge des data centers », ce qui maintient élevé le coût en capital du thermique.
Enfin, la publication ne donne aucune méthode. Pas de prix du gaz, pas de facteur de charge pour la centrale de pointe, pas de coût du capital. Sur les subventions, au-delà de cette ligne sur les crédits d'impôt en Amérique du Nord (et d'un pic de coût attendu quand le crédit d'impôt à l'investissement disparaîtra progressivement à partir de 2038), elle ne dit pas si la comparaison sur 43 marchés les compte. Les hypothèses se trouvent dans les cinq rapports régionaux vers lesquels elle renvoie.
Un second modèle qui montre ses calculs
Le LCOE+ de Lazard publie ses hypothèses, alors je l'ai placé à côté du titre. Il ne couvre que les États-Unis, et il date de juillet.
Une nouvelle centrale de pointe au gaz aux États-Unis : de 144 à 276 $ par MWh, avec un gaz à 3,45 $ par MMBtu, un coût en capital de 1 100 à 1 650 $ par kW et 24 mois de construction. Une batterie autonome de 100 MW sur quatre heures : de 210 à 292 $ par MWh sans subventions, de 148 à 209 $ avec le crédit d'impôt à l'investissement. Lazard indique que les coûts du stockage ont augmenté dans son étude 2026, « inversant les baisses de l'an dernier », après que les tarifs douaniers ont limité l'accès aux cellules chinoises bon marché. Il note aussi « une forte hausse des nouvelles capacités de production au gaz annoncées malgré un LCOE au plus haut depuis 15 ans et des délais de développement historiquement longs », l'offre de turbines étant contrainte.
Sur ces chiffres, une batterie américaine non subventionnée et une nouvelle centrale de pointe se chevauchent. Avec le crédit d'impôt, toute la fourchette de la batterie se situe sous la moyenne de 210 $ de la centrale de pointe. Lazard finance le stockage et la production avec des structures de capital différentes (20 % de dette pour le stockage, 60 % pour la production) et prévient que son analyse « n'est pas un outil de prévision ». Ce n'est donc pas une réfutation de Wood Mackenzie. C'est un rappel que « moins cher dans les 43 marchés » est le résultat d'hypothèses que le communiqué ne montre pas.
Pourquoi la vitesse compte plus que le dernier dollar
Pour les data centers, l'écart de coût n'est que la moitié de l'histoire. Le calendrier en est l'autre moitié.
Le 1er octobre, Wood Mackenzie écrivait que les projets qui contournent le réseau peuvent être livrés en 24 à 48 mois quand l'équipement est déjà sécurisé et la conformité au maintien en tension confirmée, mais que les projets en cours et en phase initiale « pourraient faire face à des délais d'attente d'équipement de trois à six ans ». Les centrales électriques virtuelles peuvent être livrées en 6 à 18 mois, et les acheteurs de data centers en poursuivent un portefeuille de 19 GW, mené par les États-Unis. Son US Energy Storage Monitor, publié le 23 septembre, a compté un record de 18,9 GWh de stockage installé aux États-Unis au deuxième trimestre 2026, et le 16 octobre son équipe stockage écrivait que le stockage à grande échelle offre de la rapidité d'accès à l'électricité aux hyperscalers confrontés à des retards de raccordement au réseau.
Une turbine livrée en 2030 n'alimente pas un cluster en 2027. La capacité qui peut être raccordée plus tôt détermine où la puissance de calcul apparaît en premier.
Ce que je vérifierais
J'achète du calcul au token, pas de l'électricité au mégawattheure. La même lecture s'applique pourtant.
- Traite les titres sur le coût de l'électricité comme des modèles, pas comme des devis. Avant d'en répéter un, cherche quatre données : la durée du stockage, le prix du combustible, le coût du capital et les subventions. Si la page ne les donne pas, dis-le.
- Demande comment une nouvelle région cloud est alimentée. Wood Mackenzie recense trois façons dont les promoteurs de data centers font face à des réseaux lents : retarder la mise en service, accepter un raccordement au réseau peu fiable « avec une exploitation affectée », ou construire une production sur site comme solution relais. Si la nouvelle région d'un fournisseur repose sur la deuxième option, c'est une condition de fiabilité dont hérite ma propre disponibilité.
- N'oublie pas la durée. Une batterie de quatre heures couvre la pointe du soir. Pour tout ce qui doit tenir pendant un événement de plusieurs jours, demande ce qui tourne après la quatrième heure.
- Si tu diriges une petite entreprise en France et qu'un installateur te chiffre du solaire et une batterie pour ton toit, ce ne sont pas tes prix : ce sont des modèles à l'échelle du réseau. La direction reste utile. En Europe, le capex du solaire a augmenté de 14 % en 2026 et celui des batteries d'environ 2 % dans cette mise à jour, et Wood Mackenzie s'attend à ce que le capex des batteries baisse de 12 % d'ici 2031.
La batterie n'a pas gagné en devenant moins chère partout : en Europe, son capex a augmenté. Elle a aussi gagné parce que la turbine de l'autre côté est devenue plus rare et son combustible plus difficile à chiffrer. Pour quiconque dont le produit tourne sur l'électricité de quelqu'un d'autre, c'est cette seconde moitié qu'il faut surveiller.
Sources
- Wood Mackenzie, "Four-hour battery storage now beats gas peaking on cost globally" (8 octobre 2026)
- Lazard, "Lazard's Levelized Cost of Energy+ (LCOE+)" (rapport daté de juillet 2026, consulté le 19 octobre 2026) et son rapport en PDF
- Wood Mackenzie, "Speed to power: the infrastructure solutions shaping the global data centre race" (1er octobre 2026)
- Wood Mackenzie, "6 key questions about US energy storage in 2026 answered" (16 octobre 2026)
- Energy-Storage.news, "Data centre buildout uplifting US BESS market outlook, Wood Mackenzie says" (24 septembre 2026, US Energy Storage Monitor publié le 23 septembre)
- Wood Mackenzie, "Powering the data boom: answering nine key questions about powering AI data centres" (17 juillet 2026)